
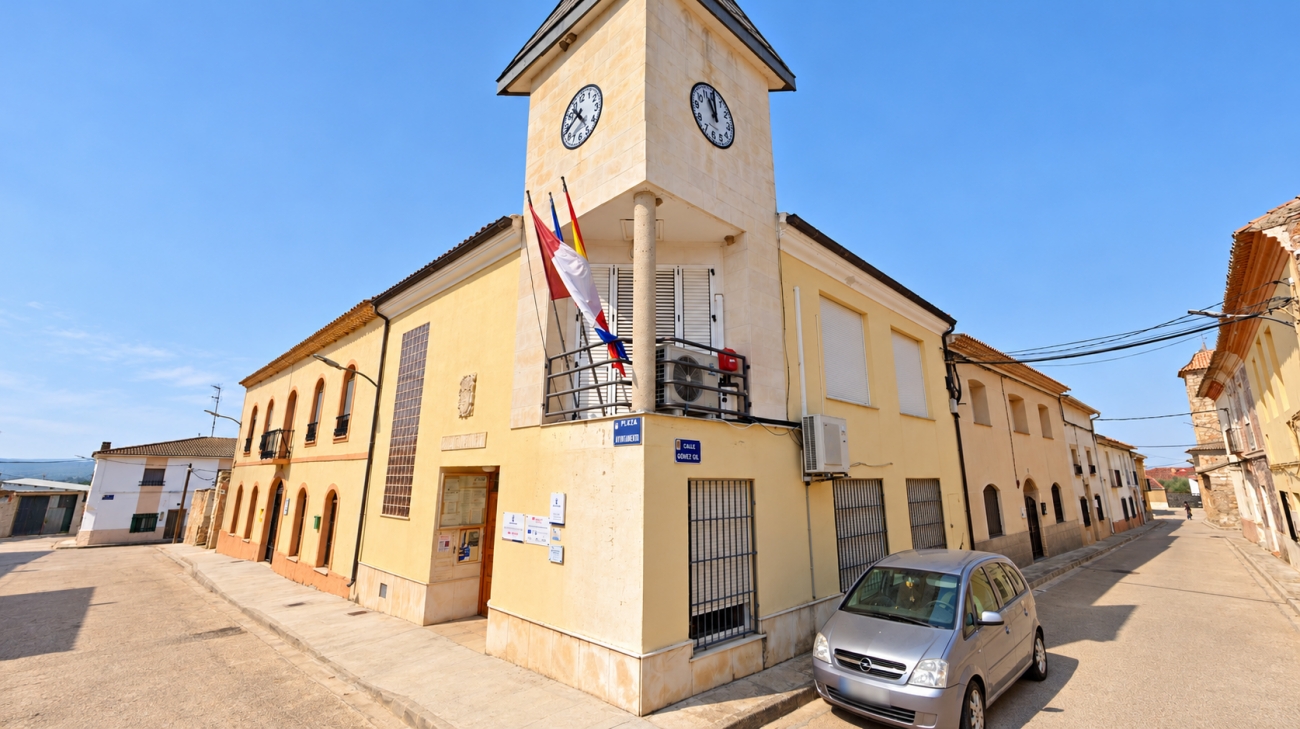
Un municipio de la provincia de Albacete ha iniciado los trámites para eliminar uno de los impuestos municipales que pueden afectar a los propietarios cuando venden o heredan una vivienda. Se trata de Balsa de Ves, cuyo Ayuntamiento ha aprobado provisionalmente la derogación de la ordenanza fiscal reguladora del Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana, conocido popularmente como plusvalía municipal.
La decisión aparece recogida en el Boletín Oficial de la Provincia (BOP) de Albacete del viernes 23 de octubre de 2026. El acuerdo fue adoptado por el Pleno municipal el pasado 2 de octubre y abre ahora un procedimiento de exposición pública durante el cual los interesados podrán presentar reclamaciones.
De esta manera, el Ayuntamiento ha dado el primer paso para dejar de exigir este tributo municipal, aunque su eliminación todavía no es definitiva y deberá completarse el procedimiento establecido legalmente.
El impuesto que puede pagarse al vender o heredar una vivienda
La plusvalía municipal es un impuesto que grava el incremento de valor de los terrenos de naturaleza urbana cuando se produce su transmisión, siempre que se cumplan las condiciones legalmente establecidas.
Su aplicación puede afectar a operaciones tan habituales como la venta de una vivienda, la transmisión de un inmueble por herencia o determinadas donaciones.
No debe confundirse con el Impuesto sobre Sucesiones y Donaciones ni con el IRPF. La plusvalía es un tributo de carácter municipal que se refiere específicamente al incremento de valor del terreno urbano, no al valor total de la construcción.
En las compraventas, el obligado al pago es generalmente el vendedor, mientras que en las herencias y donaciones suele corresponder a quien adquiere el inmueble, conforme a las reglas previstas en la legislación de haciendas locales.
Por tanto, si culmina la derogación planteada por el Ayuntamiento de Balsa de Ves, la medida afectará a la tributación municipal de las transmisiones de terrenos urbanos situados en el término municipal, de acuerdo con su fecha de efectividad.
Eso no supondrá la desaparición de otros impuestos que puedan resultar aplicables a esas operaciones.
El Ayuntamiento abre un plazo de 30 días para presentar reclamaciones
La decisión municipal todavía debe superar un trámite administrativo antes de producir efectos definitivos.
El anuncio publicado en el BOP establece un periodo de exposición pública de 30 días, durante el cual los interesados podrán examinar el expediente y formular las reclamaciones que consideren oportunas.
Si no se presentan reclamaciones dentro del plazo, el acuerdo provisional podrá elevarse automáticamente a definitivo, conforme al procedimiento previsto para las ordenanzas fiscales municipales.
Por el contrario, si se formulan alegaciones, el Ayuntamiento deberá resolverlas y adoptar el correspondiente acuerdo definitivo.
Por ello, la publicación del 23 de octubre no significa que los vecinos hayan dejado ya de pagar la plusvalía municipal. La derogación deberá adquirir carácter definitivo y cumplir los requisitos de publicación y entrada en vigor que correspondan.
Balsa de Ves también modifica el Impuesto sobre Bienes Inmuebles
La decisión sobre la plusvalía municipal coincide con otra modificación fiscal del Ayuntamiento de Balsa de Ves, también recogida en el Boletín Oficial de la Provincia del 23 de octubre.
En este caso, el Consistorio ha aprobado definitivamente una modificación de la ordenanza reguladora del Impuesto sobre Bienes Inmuebles (IBI).
El anuncio establece un tipo de gravamen del 0,40 % para los bienes inmuebles urbanos y del mismo porcentaje para los rústicos. En el caso de los inmuebles de características especiales, el tipo queda fijado en el 1,30 %.
Se trata de un procedimiento distinto del relativo a la plusvalía municipal. Mientras que la derogación de este último impuesto todavía se encuentra en fase provisional, la modificación de la ordenanza del IBI ha alcanzado ya su aprobación definitiva.
Los datos publicados no permiten concluir, por sí solos, que el Ayuntamiento haya reducido o incrementado el IBI, puesto que para determinarlo sería necesario comparar los tipos aprobados con los que estaban vigentes anteriormente.
Una decisión municipal que afecta a la tributación de las transmisiones inmobiliarias
La plusvalía municipal ha sido objeto de importantes modificaciones legislativas y pronunciamientos del Tribunal Constitucional durante los últimos años.
La normativa estatal fue reformada en noviembre de 2021 para adaptar el impuesto a la jurisprudencia constitucional. Entre otros aspectos, la regulación impide someter a tributación determinados supuestos en los que no existe un incremento de valor y establece métodos de cálculo que deben aplicarse conforme a la ley.
Sin embargo, aunque el tributo se encuentra regulado por la legislación estatal, su establecimiento y exigencia corresponden a los ayuntamientos mediante sus ordenanzas fiscales, dentro de los límites legalmente previstos.
La decisión adoptada por Balsa de Ves plantea así la posible desaparición de este impuesto en el municipio.
La medida, en caso de aprobarse definitivamente, puede tener consecuencias para propietarios, herederos y personas que participen en determinadas transmisiones inmobiliarias dentro del término municipal.
Por el momento, lo que existe es un acuerdo plenario de derogación aprobado provisionalmente el 2 de octubre y publicado oficialmente el 23 de octubre de 2026. Su aplicación efectiva dependerá de que concluya el procedimiento y se formalice la aprobación definitiva correspondiente.

