
Una empresa dedicada a la formación online ha conseguido ganar parcialmente a Hacienda en los tribunales después de mantener un enfrentamiento con la Agencia Tributaria por diferentes gastos incluidos en sus declaraciones del Impuesto sobre Sociedades. El Tribunal Superior de Justicia de Madrid ha reconocido que la compañía podía deducirse casi 98.000 euros abonados a su administrador durante dos ejercicios fiscales, pese a que los estatutos sociales establecían que el cargo era gratuito. Sin embargo, no ha ocurrido lo mismo con los gastos de un Porsche Cayenne, cuya vinculación con la actividad empresarial no quedó acreditada.
La sentencia, fechada el 30 de septiembre de 2026, estima parcialmente el recurso presentado por la sociedad contra las actuaciones de la Agencia Tributaria relativas a los ejercicios 2014 y 2015. Los magistrados consideran que las remuneraciones del administrador constituían gastos deducibles por servicios efectivamente prestados a la empresa, pero mantienen la regularización relacionada con el vehículo de alta gama y la sanción tributaria, que deberá ser recalculada por la Administración.
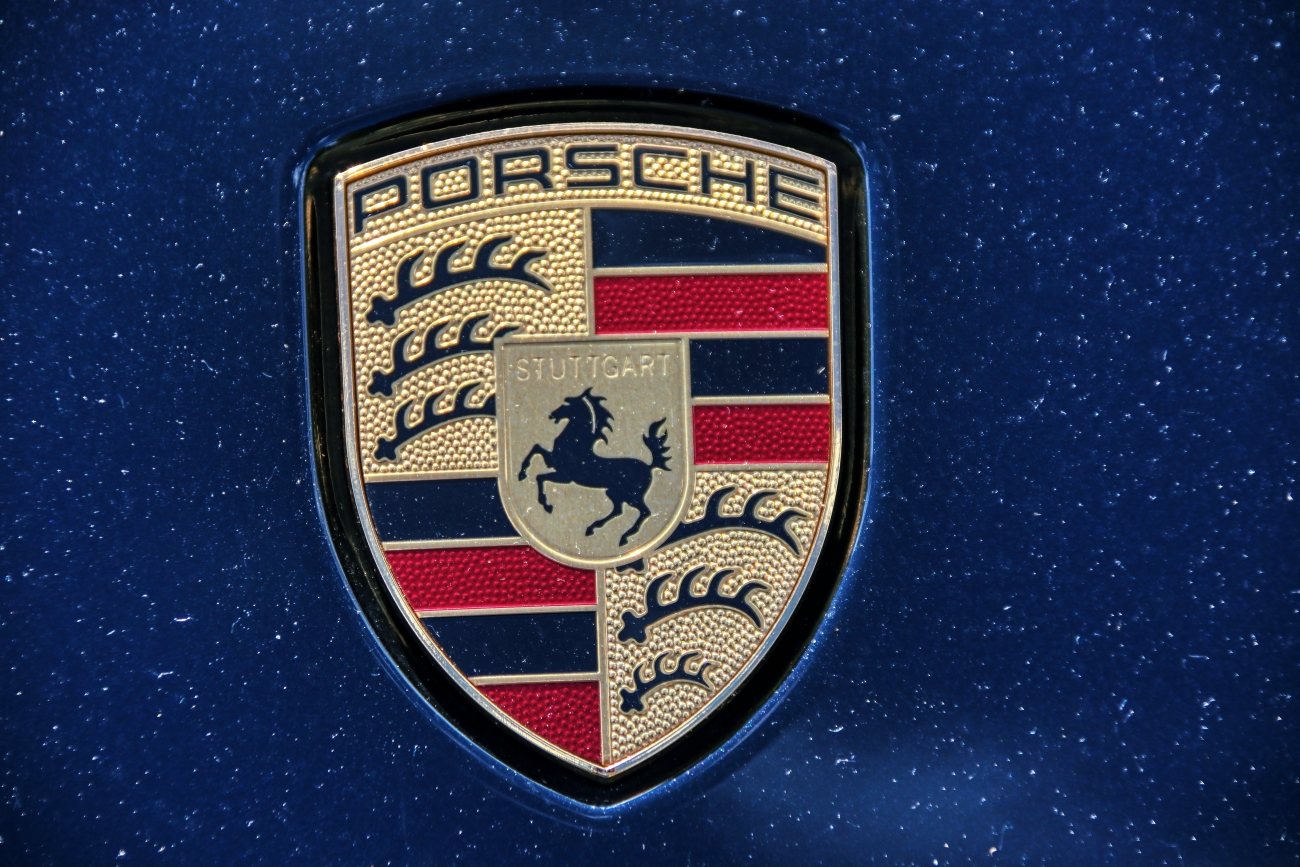
Una empresa de formación online y un Porsche Cayenne
El procedimiento tiene su origen en una inspección tributaria sobre las declaraciones del Impuesto sobre Sociedades de una compañía cuya actividad consistía en la enseñanza y formación a través de medios electrónicos.
Durante las actuaciones, Hacienda examinó diferentes gastos contabilizados por la empresa y cuestionó su deducibilidad fiscal. Entre ellos se encontraban las cantidades abonadas al administrador único de la sociedad, así como los gastos de amortización y seguro de un Porsche Cayenne.
En relación con el vehículo, la Inspección rechazó que pudiera considerarse un elemento necesario para el desarrollo de la actividad empresarial.
La Agencia Tributaria tuvo en cuenta que se trataba de un automóvil de lujo y altas prestaciones, mientras que la sociedad desarrollaba una actividad relacionada con la enseñanza online. Además, la compañía no había aportado pruebas suficientes que acreditaran que el vehículo se utilizaba para generar ingresos o desarrollar su actividad económica.
Los importes cuestionados por Hacienda ascendían a 3.211,90 euros en 2014 y 14.448,45 euros en 2015, cantidades correspondientes a los gastos del automóvil examinados en la regularización.
En conjunto, la Administración rechazó la deducción de 17.660,35 euros relacionados con el Porsche Cayenne durante ambos ejercicios.
El administrador había cobrado casi 98.000 euros en dos años
El otro gran motivo de discrepancia entre la empresa y Hacienda estaba relacionado con las remuneraciones percibidas por su administrador único, que también era propietario de la totalidad del capital social, directa e indirectamente.
Según recoge la sentencia, el responsable de la empresa recibió 51.772,17 euros en 2014 y 46.222,25 euros en 2015, lo que representa un total de 97.994,42 euros.
La sociedad había incluido estas cantidades entre sus gastos de personal y las había declarado mediante los correspondientes modelos tributarios.
Sin embargo, la Agencia Tributaria consideró que no podían deducirse porque el artículo 19 de los estatutos sociales establecía expresamente que el cargo de administrador era gratuito.
La Inspección entendía que las cantidades abonadas respondían a funciones de dirección y administración, y no a una prestación laboral diferenciada, por lo que las consideró liberalidades no deducibles fiscalmente.
Por este motivo, Hacienda incrementó las bases imponibles declaradas por la empresa en los importes correspondientes a aquellos pagos.
La Justicia da la razón a la empresa por las remuneraciones
El Tribunal Superior de Justicia de Madrid, sin embargo, no comparte la interpretación de Hacienda sobre los pagos al administrador.
Los magistrados recuerdan que la jurisprudencia del Tribunal Supremo ha evolucionado en los últimos años y establece que las retribuciones de los administradores pueden constituir gastos deducibles cuando corresponden a servicios reales, están debidamente acreditadas y contabilizadas y guardan relación con la actividad empresarial.
Esta circunstancia resulta especialmente relevante porque la Administración no cuestionaba que el responsable de la empresa hubiera prestado efectivamente servicios como gerente y director comercial.
La Sala considera que el hecho de que los estatutos establezcan la gratuidad del cargo de administrador no convierte automáticamente en una donación o liberalidad las cantidades abonadas por trabajos efectivamente realizados.
La sentencia explica que los posibles incumplimientos de determinadas exigencias mercantiles no implican necesariamente que un gasto deba rechazarse desde el punto de vista fiscal.
Por tanto, reconoce la deducibilidad de los 97.994,42 euros abonados al administrador durante los ejercicios examinados.
El Porsche Cayenne no consigue superar el examen de Hacienda
La conclusión del tribunal es diferente respecto de los gastos del automóvil.
La Agencia Tributaria había considerado que no existían pruebas suficientes de que el Porsche Cayenne estuviera afecto a la actividad económica de la empresa.
La empresa desarrollaba actividades de formación electrónica y no había acreditado mediante documentación adecuada que el vehículo se utilizara para prestar sus servicios o generar ingresos.
El tribunal recuerda que corresponde a quien pretende deducirse un gasto demostrar que cumple los requisitos establecidos por la legislación tributaria.
En este caso, la sociedad no desarrolló en su demanda una impugnación específica contra la regularización de los gastos del automóvil. Tampoco aportó pruebas que permitieran establecer la relación de ese vehículo con su actividad empresarial.
La sentencia mantiene, por tanto, la decisión de Hacienda de considerar no deducibles los gastos relacionados con el Porsche Cayenne.
La resolución no establece que los vehículos de lujo estén excluidos automáticamente de las deducciones fiscales. El problema en este procedimiento es que la sociedad no consiguió acreditar la utilización empresarial del automóvil en las condiciones exigidas.
La Justicia también mantiene la sanción tributaria
El procedimiento no se limitaba a determinar qué gastos podían deducirse. La Agencia Tributaria también había impuesto una sanción a la sociedad por considerar que había declarado una base imponible inferior a la que legalmente correspondía.
La Inspección había calculado inicialmente que la empresa dejó de ingresar 13.746,02 euros en el Impuesto sobre Sociedades de 2014 y 15.167,68 euros en el de 2015, teniendo en cuenta los ajustes de la regularización.
La sentencia considera que la deducción improcedente de los gastos del Porsche Cayenne constituye una actuación negligente que permite mantener la infracción tributaria.
Los magistrados entienden que no se trataba de una simple diferencia de interpretación de una norma dudosa, sino de la deducción de gastos cuya vinculación con la actividad empresarial no había sido acreditada.
La Sala recuerda que la infracción fue calificada como leve y considera suficientemente motivada la sanción administrativa.
Sin embargo, como la Justicia ha reconocido la deducibilidad de las remuneraciones del administrador, Hacienda tendrá que revisar las cantidades resultantes de la regularización y adaptar también el acuerdo sancionador a lo establecido en la sentencia.
Por tanto, la sanción no desaparece por completo, pero la Administración deberá dictar un nuevo acuerdo teniendo en cuenta la parte de la regularización que ha sido anulada.
El tribunal ordena a Hacienda recalcular la liquidación
La resolución judicial estima parcialmente el recurso de la empresa y anula las decisiones administrativas únicamente en lo relativo al rechazo de las retribuciones del administrador.
El Tribunal Superior de Justicia de Madrid ordena a la Agencia Tributaria que dicte nuevos acuerdos de liquidación y sanción, reconociendo que los pagos efectuados al responsable de la compañía en 2014 y 2015 constituyen gastos fiscalmente deducibles.
En cambio, se mantienen los demás elementos de la regularización, entre ellos el rechazo de los gastos del Porsche Cayenne y la responsabilidad sancionadora derivada de su deducción improcedente.
La sentencia tampoco impone expresamente las costas procesales a ninguna de las partes, al haberse estimado solo parcialmente el recurso.
El fallo, dictado el 30 de septiembre de 2026 por la Sección Quinta de la Sala de lo Contencioso-Administrativo del Tribunal Superior de Justicia de Madrid, admite la posibilidad de preparar un recurso de casación ante el Tribunal Supremo en el plazo de 30 días desde su notificación, sujeto al cumplimiento de los requisitos legales.
El caso pone de manifiesto la diferente consideración fiscal que pueden recibir los gastos de una empresa. Mientras las remuneraciones de un administrador pueden ser deducibles cuando responden a servicios efectivamente prestados, los gastos asociados a un vehículo deben contar con una justificación suficiente de su relación con la actividad económica para poder reducir la base imponible del impuesto.

