
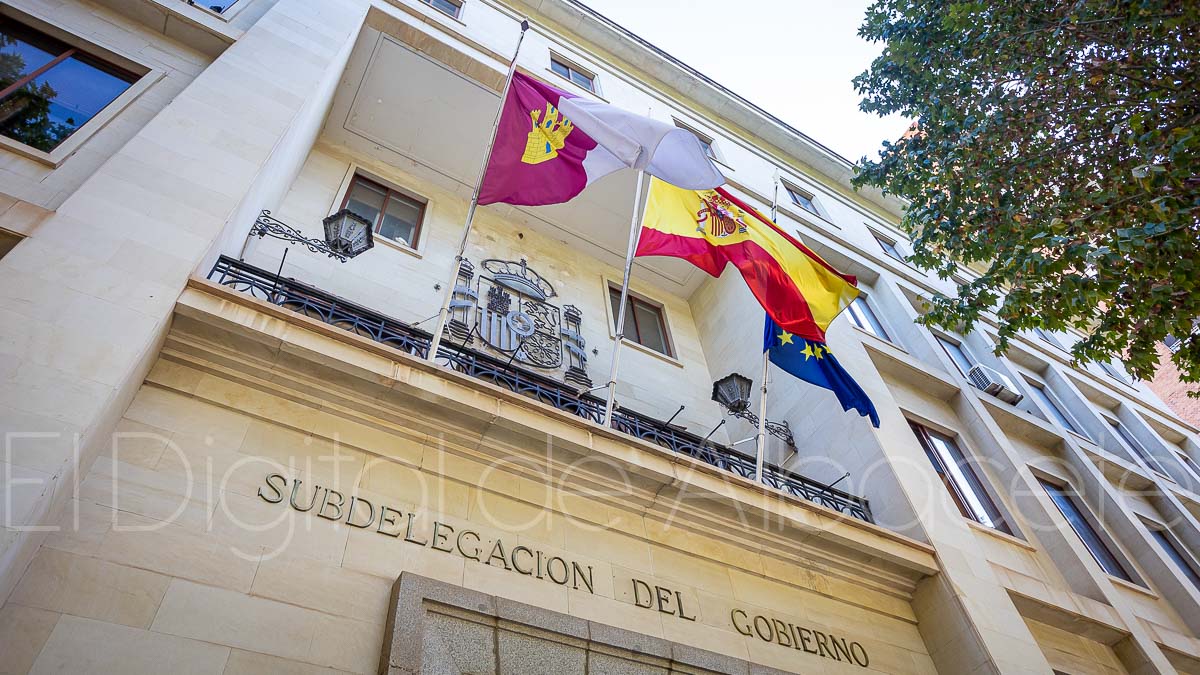
Una vivienda en pleno centro Albacete, casi 86.000 euros procedentes de la subasta de otro inmueble y una cuenta bancaria que tenía más de 26.000 euros cuando falleció su titular. Ese es el patrimonio conocido de una herencia que, más de once años después de la muerte de su propietario, acaba en manos de la Administración General del Estado.
La Dirección General del Patrimonio del Estado ha declarado al Estado único y universal heredero de un vecino de Albacete que falleció el 30 de enero de 2015, soltero y sin haber otorgado testamento.
El expediente comenzó después de que el Organismo de Gestión Tributaria de Albacete, GESTALBA, comunicara en junio de 2023 que el hombre había fallecido sin que constara la existencia de herederos legítimos.
Una vivienda valorada catastralmente en más de 97.000 euros
El inventario elaborado por Hacienda incluye una vivienda situada en la calle Martínez Villena, cuyo valor catastral asciende a 97.056,81 euros.
No se trata del único inmueble que figuraba entre los bienes del fallecido. El expediente acredita también la existencia de un local comercial que terminó siendo subastado por GESTALBA debido a débitos con la Hacienda municipal.
De aquella enajenación quedó un remanente de 85.794,27 euros, cantidad que forma actualmente parte del inventario de la herencia que pasa al Estado.
Una cuenta tenía 26.387 euros cuando falleció
A los bienes inmobiliarios se añade una cuenta bancaria que presentaba un saldo de 26.387,09 euros en la fecha del fallecimiento.
El documento oficial precisa, no obstante, que esa cuenta fue cancelada el 14 de diciembre de 2018. Por ello, esa cifra no puede interpretarse automáticamente como dinero que actualmente vaya a ingresar el Estado, sino como el saldo que tenía el producto bancario cuando murió su titular.
Si se suman el valor catastral de la vivienda, el remanente procedente de la subasta y aquel saldo bancario histórico, el inventario conocido alcanza 209.238,17 euros.
Más de una década buscando posibles herederos
El expediente reconstruye una extensa investigación para determinar si existía alguna persona con derecho a recibir los bienes.
Hacienda comprobó que el fallecido no había otorgado testamento y realizó averiguaciones sobre posibles descendientes, ascendientes, hermanos, sobrinos y otros familiares. También solicitó información a la Dirección General de la Policía, al Registro Civil y a otras administraciones.
Las actuaciones permitieron acreditar que sus hermanas habían fallecido antes que él y que no constaban descendientes con derecho sucesorio. La investigación alcanzó igualmente a otros familiares más lejanos sin que finalmente pudiera determinarse la existencia de una persona llamada legalmente a heredar.
Además, cuando el procedimiento fue publicado oficialmente para permitir que posibles interesados comparecieran, nadie formuló alegaciones ni reclamó derechos sobre la herencia.
Hacienda considera especialmente significativo que hayan transcurrido más de once años desde el fallecimiento sin que consten operaciones sucesorias ni haya aparecido una persona reclamando los bienes.
El piso continúa ocupado
El expediente incorpora además información sobre la situación de la vivienda. Durante las diligencias, una persona vinculada familiarmente con el fallecido manifestó que residía en el inmueble desde antes de su muerte y que había continuado asumiendo los recibos y gastos de la vivienda.
Esa circunstancia no alteró la conclusión administrativa sobre la herencia. Tras analizar el grado de parentesco y el resto de documentación disponible, Hacienda concluyó que no existían familiares con derecho a suceder al fallecido conforme a las reglas aplicables.
Será ahora la Administración General del Estado la que tenga que gestionar la situación jurídica y patrimonial del inmueble una vez adjudicado formalmente.
El Estado acepta la herencia a beneficio de inventario
La Abogacía General del Estado concluyó en julio de 2026 que procedía declarar a la Administración General del Estado heredera única y universal.
La resolución definitiva establece que la herencia se entiende aceptada a beneficio de inventario. Esta figura supone, en términos prácticos, que la Administración responde de las posibles obligaciones de la herencia con los propios bienes heredados y no confunde esas cargas con el resto del patrimonio estatal.
Patrimonio del Estado ha acordado así adjudicarse los bienes y derechos que integran la herencia. La resolución todavía puede ser recurrida en determinados supuestos administrativos y quienes consideren tener un mejor derecho hereditario pueden acudir también a la jurisdicción civil.
Una historia que comenzó con una deuda municipal
Curiosamente, el procedimiento no comenzó inmediatamente después del fallecimiento en 2015. Fue GESTALBA quien dio la voz de aviso en junio de 2023, dentro de las actuaciones relacionadas con la recaudación de deudas que afectaban a los bienes del fallecido.
A partir de esa comunicación se inició la investigación patrimonial y familiar que, tras distintas actuaciones y un procedimiento formal iniciado en octubre de 2025, ha desembocado finalmente en la declaración del Estado como heredero.
El resultado es una herencia singular en Albacete: una vivienda, 85.794 euros procedentes de otro inmueble ya subastado y el rastro de una cuenta que tenía 26.387 euros, sin que durante más de una década haya aparecido una persona con mejor derecho para recibir esos bienes.

