
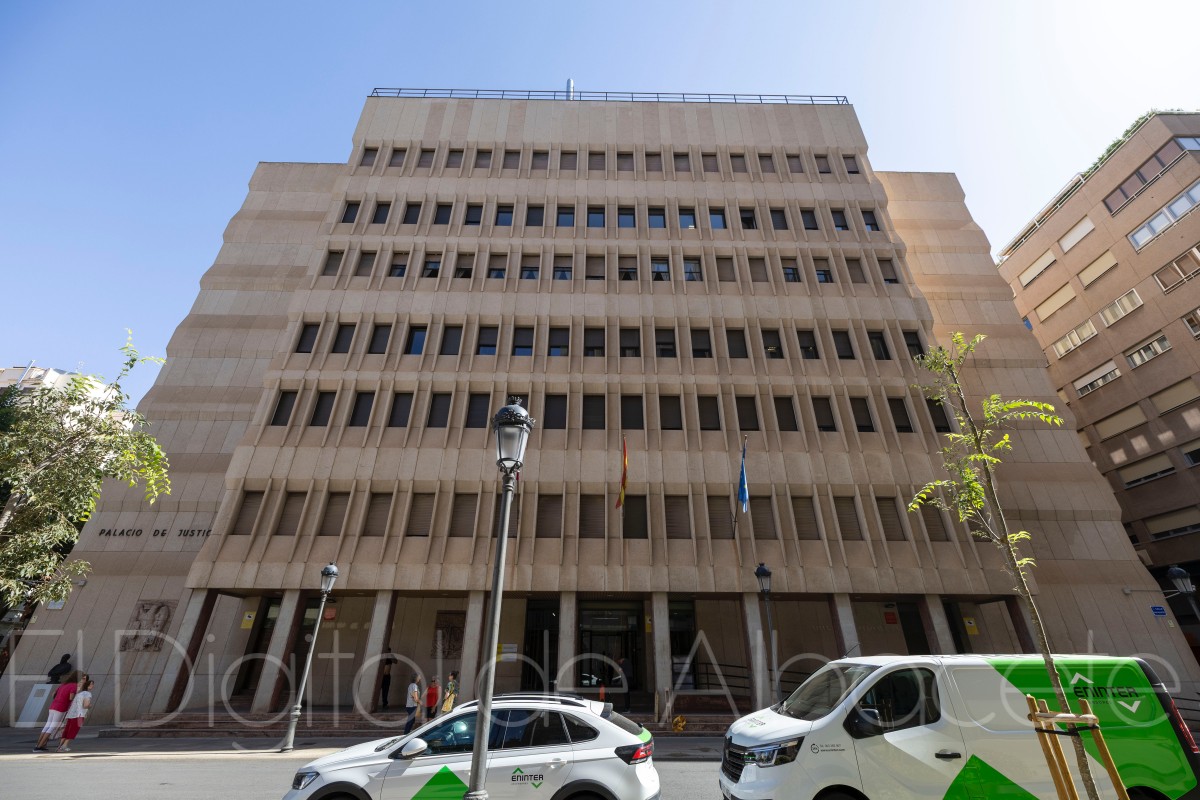
La Audiencia Provincial de Albacete ha condenado a Soliss Mutua de Seguros a pagar 21.962,54 euros, más intereses, a una empresa de la provincia después de que la aseguradora rechazara hacerse cargo de buena parte de los daños y pérdidas ocasionados por un robo. La resolución supone un giro completo respecto a lo sucedido en primera instancia, donde el Juzgado de Primera Instancia e Instrucción número 2 de Hellín había desestimado la reclamación del asegurado.
La sentencia, dictada el 9 de marzo de 2026 por la Sección Primera de la Audiencia Provincial de Albacete, estima el recurso presentado por la empresa afectada y revoca el fallo de enero de 2024. El tribunal considera que Soliss no podía excluir la cobertura del siniestro apoyándose en determinadas medidas de seguridad cuando la documentación contractual contenía una contradicción que la propia aseguradora no logró aclarar.
Un robo en unas instalaciones junto a la A-30
El origen del litigio se remonta a un seguro multirriesgo industrial contratado con Soliss el 11 de marzo de 2019 para unas instalaciones destinadas a cafetería, restaurante, hostal y aparcamiento, situadas en la Autovía A-30. Entre las coberturas contratadas figuraba expresamente la correspondiente a robo y expoliación.
El 21 de junio de 2021 se produjo un robo con fuerza en estas instalaciones. Los autores sustrajeron diferentes objetos y dinero y ocasionaron además daños en distintos elementos del establecimiento. La empresa reclamó inicialmente a la aseguradora 23.027,54 euros.
Soliss había abonado antes de que se presentara la demanda únicamente 1.065 euros, correspondientes a daños exteriores, pero rechazó el resto. La compañía sostuvo que, cuando se produjo el robo, no se encontraban presentes determinados elementos de seguridad declarados en la póliza y se amparó en una cláusula de las condiciones generales que excluía la cobertura cuando las seguridades y protecciones declaradas por el asegurado no estuvieran instaladas y activadas.
Durante el procedimiento, la empresa reconoció haber recibido esos 1.065 euros y redujo por ello la cantidad reclamada a 21.962,54 euros.
La alarma estaba instalada y activa
Uno de los argumentos utilizados por Soliss se refería al sistema de alarma. Sin embargo, la Audiencia Provincial considera acreditado que las instalaciones disponían del sistema declarado por el asegurado.
La sentencia recoge la existencia de contratos con empresas de seguridad y una central receptora de alarmas y concluye que lo declarado en el cuestionario previo sobre este sistema se correspondía con lo que realmente estaba instalado y permanecía activo en el momento del robo.
Los magistrados recuerdan además que el asegurado no está obligado a comunicar espontáneamente todas las circunstancias que puedan influir en la valoración del riesgo, sino a responder a las preguntas que formule la compañía en el cuestionario previo a la contratación. La resolución señala que Soliss tampoco había alegado durante el procedimiento que hubiera existido dolo o culpa grave por parte del asegurado.
La Audiencia rechaza igualmente que pudiera perjudicar al asegurado que la colocación de los sensores no fuera la mejor posible o que la alarma pudiera haber cubierto una superficie mayor. Según señala la sentencia, esas circunstancias no fueron preguntadas por la compañía antes de contratar el seguro ni comprobadas directamente por la aseguradora.
La contradicción sobre la vigilancia que resulta clave
El segundo elemento discutido era la existencia de vigilancia en las instalaciones. En este punto, la Audiencia Provincial aprecia una importante contradicción documental.
Cuando se formalizó el seguro, el asegurado respondió en el cuestionario previo que no existía vigilancia. Pese a ello, posteriormente apareció en las condiciones particulares una observación que indicaba que durante las horas de cierre existía vigilancia por parte de un empleado.
El asegurado negó haber realizado esa declaración y el tribunal señala que no quedó acreditado quién redactó esa observación. La Audiencia considera que debe presumirse que procedía de la aseguradora, al ser esta la encargada de redactar el contrato bajo su propio membrete, y subraya además que las condiciones particulares aportadas al procedimiento no estaban firmadas por la empresa asegurada.
La sentencia es especialmente clara al analizar esa contradicción y señala que “la oscuridad que genera esta contradicción no puede beneficiar a la parte que la ha ocasionado, la aseguradora”. Por ello, el tribunal concluye que la inexistencia de vigilancia no podía utilizarse para excluir la cobertura del robo.
Que un camarero durmiera allí no equivale a un vigilante
La resolución recoge además otro detalle surgido a partir del informe del perito de Soliss. Según la información que este había recibido, antes de la pandemia un camarero se quedaba a dormir en las instalaciones.
La Audiencia rechaza que esta circunstancia pudiera considerarse vigilancia y precisa que la presencia nocturna de ese trabajador no suponía la existencia de un vigilante de seguridad ni podía equipararse a una medida de protección, sino que se trataba simplemente de la pernocta de un empleado en el establecimiento.
Soliss deberá pagar 21.962 euros más intereses
Con estos argumentos, la Audiencia Provincial estima el recurso presentado por la empresa afectada y revoca la sentencia que inicialmente había dado la razón a Soliss.
El fallo condena a Soliss Mutua de Seguros a abonar 21.962,54 euros, a los que tendrán que sumarse los intereses previstos en el artículo 20 de la Ley de Contrato de Seguro hasta el completo pago de la cantidad. La aseguradora deberá asumir también las costas judiciales de la primera instancia, mientras que la Audiencia no impone las costas correspondientes al recurso de apelación a ninguna de las partes.
La propia sentencia señala que contra la resolución no cabe recurso ordinario, aunque contemplaba la posibilidad de presentar los recursos extraordinarios previstos legalmente.

