
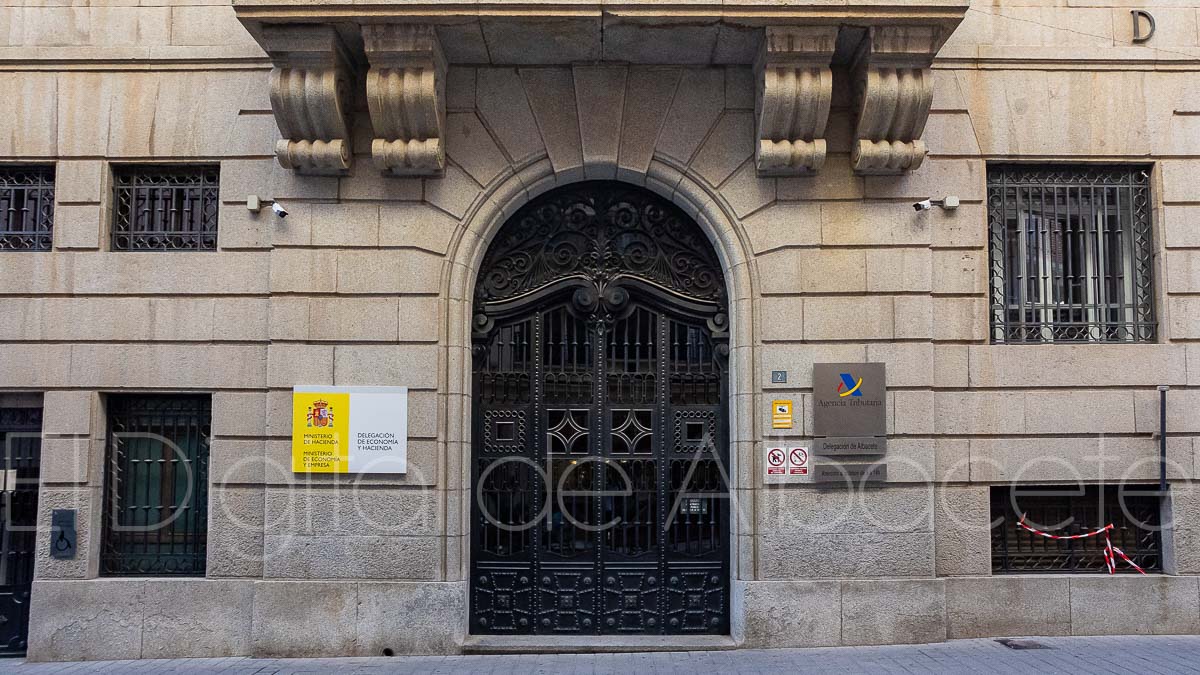
Pañalón S.A., histórica empresa de transporte con domicilio social en Villarrobledo, ha ganado un nuevo pulso judicial frente a Hacienda. El Tribunal Superior de Justicia de Castilla-La Mancha ha estimado el recurso presentado por la compañía y ha anulado una liquidación provisional de la Agencia Estatal de Administración Tributaria correspondiente al Impuesto sobre Sociedades de 2017, que ascendía a 55.813,56 euros.
La decisión aparece recogida en una sentencia de la Sala de lo Contencioso-Administrativo del TSJ de Castilla-La Mancha, fechada el 27 de julio de 2026 y a la que ha tenido acceso El Digital de Albacete. La magistrada ponente es María Pérez Pliego.
Una liquidación de 55.813,56 euros por el Impuesto sobre Sociedades
El origen del procedimiento está en una liquidación provisional practicada por la AEAT en relación con el Impuesto sobre Sociedades del ejercicio 2017. La cantidad exigida a Pañalón ascendía exactamente a 55.813,56 euros.
La compañía recurrió inicialmente ante el Tribunal Económico-Administrativo Regional de Castilla-La Mancha, pero este órgano desestimó su reclamación mediante un acuerdo de mayo de 2022. Pañalón decidió entonces trasladar la discusión a los tribunales y presentó recurso ante el TSJ de Castilla-La Mancha.
Aunque la cifra es relativamente sencilla, detrás del conflicto existe una cuestión tributaria mucho más técnica: cuánto puede compensar una empresa de las pérdidas fiscales que arrastraba antes de incorporarse a un grupo que tributa mediante el régimen de consolidación fiscal.
El conflicto estaba en el límite de un millón de euros
La Ley del Impuesto sobre Sociedades permite que las bases imponibles negativas generadas en ejercicios anteriores puedan compensarse posteriormente con beneficios. En términos más sencillos, una empresa que acumuló pérdidas puede utilizarlas posteriormente para reducir la base sobre la que tributa cuando vuelve a obtener resultados positivos.
El punto discutido era qué ocurre cuando esas pérdidas proceden de una sociedad antes de integrarse en un grupo fiscal. Hacienda y el TEAR defendían una interpretación más restrictiva y entendían que debía aplicarse el límite porcentual específico establecido para estas situaciones sin reconocer necesariamente el mínimo general de un millón de euros que contempla la normativa.
Pañalón defendió justo lo contrario. La empresa sostenía que ese umbral mínimo de compensación también debía mantenerse cuando una sociedad tributa integrada en un grupo fiscal, aunque las bases negativas se hubieran generado antes de su incorporación.
El TSJ ya había dado la razón a Pañalón por el ejercicio 2016
El pleito de 2017 tenía además un antecedente prácticamente idéntico. El propio TSJ había dictado el 8 de junio de 2026 otra sentencia sobre Pañalón y el Impuesto sobre Sociedades, en aquella ocasión referida al ejercicio 2016.
La Sala explica ahora que ambos procedimientos plantean la misma cuestión y en los mismos términos, por lo que aplica por razones de seguridad jurídica y coherencia el criterio ya adoptado unas semanas antes.
En aquel procedimiento anterior, la discusión giraba igualmente sobre la posibilidad de compensar bases imponibles negativas anteriores a la entrada en el grupo fiscal respetando el mínimo de un millón de euros. Para 2016, Pañalón había compensado 441.940,82 euros, cantidad inferior a ese umbral.
La Dirección General de Tributos también respaldó ese criterio
Uno de los elementos relevantes para resolver el conflicto fue una consulta que la propia Pañalón había formulado a la Dirección General de Tributos. La empresa preguntó expresamente si un grupo fiscal mantenía el derecho a compensar bases imponibles negativas hasta el importe anual de un millón de euros o si, por encontrarse dentro del régimen de consolidación, debía limitarse exclusivamente a los porcentajes específicos previstos legalmente.
La respuesta de Tributos sostuvo que el régimen de consolidación fiscal no elimina automáticamente ese mínimo. La DGT consideró que la regulación debe interpretarse conjuntamente y que la posibilidad de compensar hasta un millón de euros también resulta aplicable al determinar las bases negativas procedentes de una sociedad que posteriormente se integra en el grupo.
El TSJ recuerda que las consultas vinculantes de la Dirección General de Tributos no obligan a los jueces y tribunales, pero sí destaca su relevancia como interpretación técnica del organismo especializado en materia tributaria.
En este caso existe además una particularidad: fue la propia Pañalón quien formuló la consulta, y la cuestión preguntada era directamente coincidente con la que terminó llegando a los tribunales.
El régimen de grupo no puede eliminar automáticamente ese mínimo
La Sala concluye que pertenecer a un grupo fiscal no supone por sí solo perder el derecho al mínimo general de compensación. Los límites específicos que afectan a las sociedades integradas en grupos deben aplicarse conjuntamente con la regla general, evitando tanto ampliar indebidamente la compensación como introducir una restricción que la ley no establece expresamente.
El tribunal también se apoya en los principios de seguridad jurídica y confianza legítima del contribuyente. Con este razonamiento había resuelto el procedimiento referido a 2016 y ahora traslada ese mismo criterio al ejercicio de 2017.
El resultado es favorable a la compañía de Villarrobledo: el TSJ estima el recurso y concluye que las resoluciones administrativas impugnadas no son ajustadas a Derecho.
Anulada la liquidación de 55.813 euros
El fallo estima expresamente el recurso presentado por Pañalón contra el acuerdo del Tribunal Económico-Administrativo Regional de Castilla-La Mancha que había confirmado la actuación de la Agencia Tributaria y anula las resoluciones impugnadas.
De esta forma queda sin efecto la liquidación provisional de 55.813,56 euros que había originado el procedimiento por el Impuesto sobre Sociedades de 2017.
Pese a dar la razón a Pañalón, el tribunal no condena a ninguna de las partes al pago de las costas. La Sala considera que la cuestión planteaba “serias dudas de derecho”, circunstancia que justifica que cada parte asuma sus propios gastos procesales.
La sentencia todavía no es firme. Contra ella cabe preparar recurso de casación ante la Sala de lo Contencioso-Administrativo del Tribunal Supremo en el plazo de 30 días desde su notificación.

